
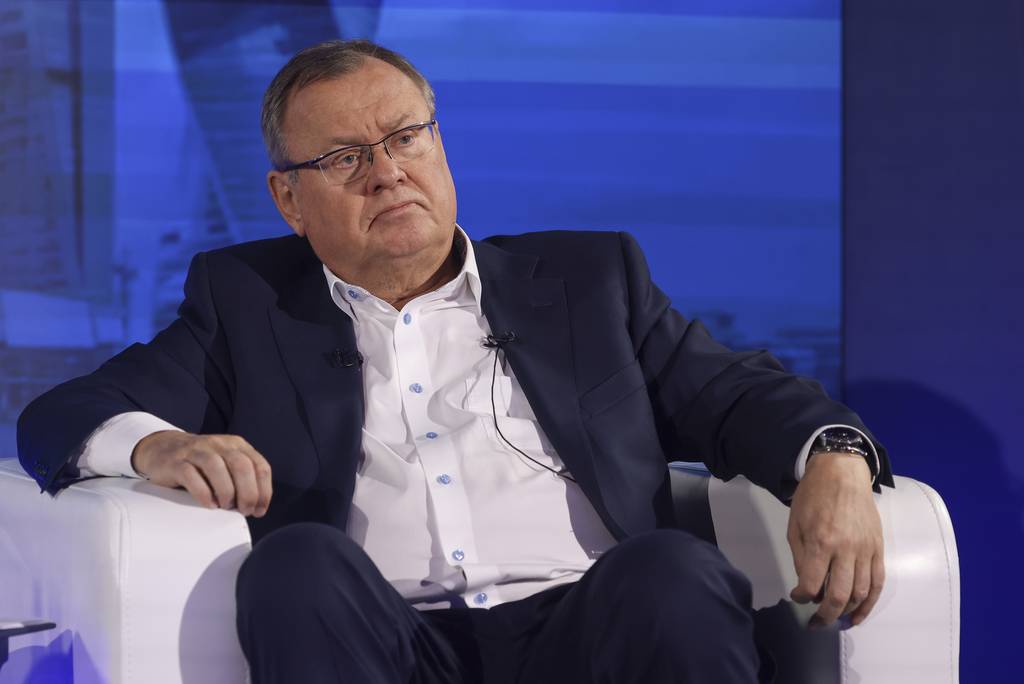
Из выступления президента – председателя правления ВТБ Андрея Костина на встрече с клиентами 22 апреля 2026 года.
Про накопления
— При нынешних ставках держать [сбережения] в рубле. Видите, сейчас цены на нефть высокие, и частично цена рубля подскочила из-за того, что Минфин не приобретает валюту. Но такой уровень доходности (за последние 12 месяцев депозиты в рублях и рублевые облигации показали совокупную доходность от 21% до 28%) — это лучший актив после золота. На сегодня ставки достаточно высокие, перспективы рубля в среднем сроке стабильны, в рубле оставаться надежно — до конца года я уверен, что можно.
Мне кажется, для экономики было бы позитивно, если бы мы рубль снизили, но мне кажется, никакого драматического снижения не будет.
Я вижу сейчас, что доллар не особо востребован ни в стране, ни за рубежом. С одной стороны, не верится, что американская экономика, финансовая система может рухнуть, с другой стороны, когда с точки зрения здравого смысла смотришь на америкаснкий долг и не понимаешь, как его можно уменьшить — эта вечная машинка по идее должна когда-то рухнуть. Может, конечно, не при нашей жизни, но постоянно печатать-печатать-печатать и долгом закрывать долг — даже при доминировании доллара это процесс не вечный. Я не сторонник доллара.
Про ЦФА
— Мы один из самых активных участников рынка цифровых активов. Думаю, мы на розничный рынок выйдем, когда будет готово соответствующее законодательство. Оно еще требует серьезной доработки. Но в планах такое у нас есть, и мы ряд продуктов сейчас, привязанных к цифровым валютам, делаем.
Про недвижимость
— ВТБ делает фонды недвижимости, они предусматривают достаточно большую доходность, мы считаем, что стоимость недвижимости будет расти. Сейчас идет резкое сокращения нового строительства. В Москве сейчас катастрофически не хватает коммерческой недвижимости под офисы. Огромная проблема. Вроде бы, сложности у компаний, а такой спрос огромный именно на офисы в Москве, что просто даже удивляешься, откуда деньги. Поэтому все рассматривают вложения в недвижимость как достаточно надежные, и мы считаем, что перспективы есть. Мы считаем, что рост цен будет 10-20% в год на недвижимость, поэтому смотрим позитивно.
Я могу сравнить как ветеран всех кризисов, даже в 2008 году, когда все падали крупнейшие девелоперы в Москве, сейчас этого не происходит. Все крупнейшие девелоперы в Москве работают спокойно. Сегодня большую напряженность испытывают подрядчики, потому что идет резкое сокращение бюджетных расходов на инфраструктуру. А вот коммерческое строительство коммерческими компаниями идет достаточно активно.
Про налог на сверхприбыль
— Не будет этой идеи, я думаю, реализовано. Во-первых, смотрите, ведь государственные банки всё равно прибыль свою в значительной степени, по крайней мере половину, они выплачивают в виде дивидендов — половина идет частным инвесторам, половина государству.
Во-вторых, нужна капитализация, и на этом очень жёстко стоит Центральный банк. Я и не думаю, что windfall будет платёж со стороны всего бизнеса.
Там есть идеи о том — и они будут, видимо, реализованы, — что есть ряд у нас промышленников, которые сегодня получают дополнительную выгоду от производства, от добычи природных ресурсов: золото, серебро, медь, никель, может быть, ещё какие-то или какие-то такие товары, потому что цены очень резко выросли на них за последние годы. Вот, может быть, здесь государство сейчас часть в виде ренты, как делается в отношении нефти, заберет у них. Но вот такого масштабного windfall по всей промышленности, конечно, не будет, потому что у металлургов, у чёрной металлургии, у угольщиков, у ряда других, там ситуация совсем другая и жёсткая, и поэтому нет.
Я думаю, это непроходное [решение], ни правительство, ни Банк России это не поддерживают.
Почему уменьшается количество банков
— В России было очень много банков, помоему, около двух тысяч. Потом их стала тысяча где-то к 2013 году, сейчас их по-моему триста с чем-то. Процесс консолидации серьезно замедлился. Думаю, благодаря политике ЦБ банков стало меньше, они стали надежнее, рост капитализации привел к тому, что сегодня ЦБ намного реже отбирает лицензии.
Что касается приобретений. Мы много приобретали — десятки банков, и наш рост был не только органический, но и за счет приобретений. Мы продожим эту политику, конечно, но когда и кого, пока еще не скажу.
В рознице нам еще предстоит какой-то рывок сделать для того, чтобы действительно выйти в массовый сегмент. А это крайне необходимо для удешевления пассивов.
Про маркетплейсы
— Мы относимся хорошо к маркетплейсам. Лидеры, которых трудно догнать на сегодня, это два — Озон и Wildberries — каждый из которых создал банк. Банки эти будут развиваться, у них есть своя основа. Дальше нужно как-то взаимодействовать и конкурировать. Есть ряд функционалов, которым эти банки не будут заниматься. Они, прежде всего, берут на себя расчетные функции, но ряд других направлений банковской деятельности они пока развивать, видимо, еще не готовы.
Я думаю, надо договариваться на этой стадии в какой-то степени по объединению бизнеса, разделению бизнеса, взаимодействию с бизнесом. Где-то конкурировать в определенной степени. Тут других вариантов нет.
Мы, в частности, пытаемся договариваться, в том числе и с Wildberries, пытаемся находить какие-то общие моменты и даже в каких-то направлениях уже сотрудничаем по ряду продуктов.
Я думаю, что уравнивание в определенных правах и обязанностях – это будет правильный путь. А дальше сотрудничество, конкуренция. Будем так развиваться.
Про непрофильные активы
— Мы продали довольно много. Сейчас мы продали несколько гостиниц, в процессе завершения продажи нашей девелоперской компании «Галс». Ведем переговоры по продаже Пулково. Зерновое хозяйство у нас было давно еще. Досталось нам за долги предприятие по производству меди в Армении, там мы тоже сейчас на завершающей стадии. Наша задача сегодня — уйти из непрофильных активов. Если private equity, то он должен иметь конечный срок, не очень длинный, и должен быть выход [из инвестиции]. Что мы сейчас и делаем, собственно.